※ 法令の範囲内での判断の差であり、税額を任意に調整できるという意味ではありません。監修範囲は、本文中の税務に関する記述に限り(令和8年8月31日現在の法令に基づく)、サービス紹介部分は対象外です。
- 相続税は税理士によって数百万円も差が出るって本当?
- 税理士選びで損をしたくない
こんな不安を抱えていませんか?
本記事では、相続税に強い税理士の見極め方を紹介します。本記事を読むことで、財産評価の見落としや特例の適用漏れによる過大な納税を防げるだけでなく、自分に合った税理士を選ぶ判断基準が明確になります。早めに検討することにより、納め過ぎを防ぎましょう。
 前山税理士
相続税はどの税理士に依頼しても同じ結果になると思われがちですが、実際には専門性や経験の違いによって差が生まれます。
とはいえ、いきなり税理士に相談するのはハードルが高いもの。「何を聞けばいいか分からない」「いきなり士業の先生に相談するのは緊張する」。そんな方もご安心ください。
相続税無料相談センターでは、まずカスタマーサポートの担当者があなたのお悩みをヒアリング。税理士・司法書士・FPなど最適な専門家を無料でご紹介します(個別の税務に関するご相談は税理士がお受けします)。
>>相続税に強い税理士を無料で紹介してもらう(初回相談無料)
 井村FP
こちらの記事では、「相続税でおすすめの無料相談窓口」を解説していますので、ぜひ参考にされてください。
前山 静夫
税理士/税理士法人チェスター東京本店審査部
国税出身で、関東信越国税不服審判所審判官、関東信越国税局国税訟務官室長、税務署長を歴任。税理士法人チェスターでは相続・贈与等に関する相談、書籍の執筆などに従事。主な著書に、『「ひとり経営者」の相続対応マニュアル』(共著、清文社)、『Q&A弁護士のための相続税務70』(共著、中央経済社)、『変わる生前贈与とタックスプランニング』(共著、ぎょうせい)、『条項例とケーススタディ 贈与契約書モデル文例集-争族の予防と税務リスクへの対応-』(共著、新日本法規出版)、ほか。
相続税は税理士によって違う?その理由とは?
「相続税はどの税理士に依頼しても同じ」と思われがちですが、実際には依頼先によって納税額が変わるケースもあります。納税額に差が生じるのは計算ミスによるものではなく、評価方法や特例の適用判断に幅があるためです。
ここでは、なぜ税理士によって相続税に差が出るのか、その理由についてわかりやすく解説していきます。
【結論】「土地評価の習熟度」と「特例の活用力」で納税額が数百万〜数千万円変わるから

相続税では、国税庁が公表する路線価に基づいて計算する路線価方式または倍率方式で評価されますが※1、同じ面積でも形状や利用状況により評価額が変わります。たとえば、間口が狭い土地や不整形地は評価減の対象となり得ます。
また、小規模宅地等の特例※2は、一定の要件を満たす場合に、宅地等の区分に応じて評価額を最大80%減額できる制度です(特定居住用宅地等は330㎡まで80%減額、貸付事業用宅地等は200㎡まで50%減額など)。
土地の評価減と特例の適用を適切に組み合わせることで、課税価格が下がり、結果として納税額に差が生じるのです。
以下の表は、「法定相続人2人・配偶者なし・債務控除等なし・法定相続分で取得」の場合のシミュレーション例です。
| 項目 | 路線価をそのまま用いた場合 | 個別事情を反映して評価した場合 |
|---|---|---|
| 土地の評価額 | 8,000万円 | 6,000万円 |
| 評価の考え方 | 路線価をもとにそのまま評価 | 土地の形状・接道状況・利用状況などを考慮して評価減 |
| その他の財産 | 3,000万円 | 3,000万円 |
| 遺産総額 | 1億1,000万円 | 9,000万円 |
| 基礎控除額 | -4,200万円 | -4,200万円 |
| 課税される遺産総額 | 6,800万円 | 4,800万円 |
| 相続税額の概算 | 約960万円 | 約620万円 |
| 差額 | 約340万円減 |
(注)試算例であり、すべての事案で同様の差が生じるものではありません。税額控除等は考慮していません。
前山税理士土地評価は書類だけで進めると、減額できるポイントを見落としがちです。特に私道負担やセットバック、利用状況の曖昧さは要注意です。
小規模宅地等の特例も要件が複雑で、確認不足であると適用されないことがあるため、現地確認や利用状況の整理を行うことが重要です。
※1参照:国税庁タックスアンサーNo.4602『土地家屋の評価』(令和8年4月1日)
※2参照:国税庁タックスアンサーNo.4124『相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)』(令和7年4月1日)
理由1:土地は「一物四価」と言われるほど評価方法が複雑である

土地には「一物四価(または一物五価※3)と呼ばれる考え方があります。同一の土地でも目的によって価格は異なり、代表的なものは以下の4つです。
- 実勢価格(実際の売買価格)
- 公示地価
- 固定資産税評価額
- 相続税評価額(路線価)
相続税では路線価を基準に評価しますが、実際に売買される価格とはズレが生じることも珍しくありません。
また、接道状況や形状、利用区分などに応じて補正が加わるため、単純に面積を掛け合わせるだけでは正確な評価はできません。こうした複雑性が、税額差を生む要因となり得ます。
※3「基準地価」を含めて一物五価と呼ばれることもあります。
前川税理士路線価だけを見ると実際の売買価格との違いに戸惑うことがありますが、その差は見直しのヒントになります。周辺の取引や利用状況を確認し、評価が実態に合っているかを考えることが大切です。
特に広い土地や制限のある土地は、個別の事情に応じた確認が欠かせません。また、2024年1月1日以後に相続・遺贈・贈与で取得した「居住用の区分所有財産」(いわゆる分譲マンション。タワーマンションに限りません)」については、新たな評価方法が適用されています。
理由2:相続税を専門に扱う税理士は限られている
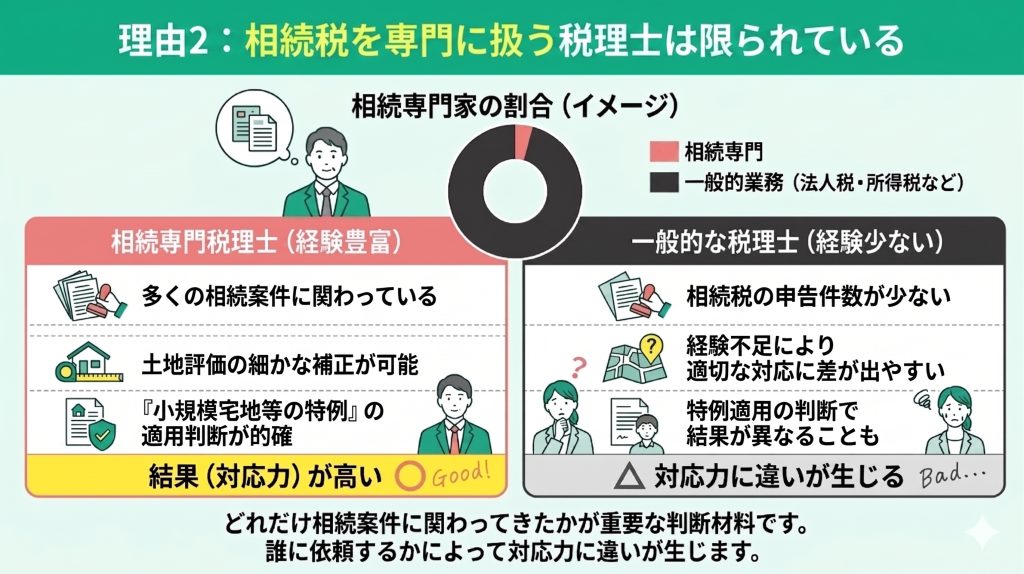
税理士の業務は法人税や所得税など幅広く、相続税を主に扱う専門家は限られています。相続税の申告は件数自体が多くないため、経験の差が出やすい分野であり、誰に依頼するかによって対応力に違いが生じることがあります。
そのため、「小規模宅地等の特例」の適用判断や土地評価の細かな補正など差が出やすい論点では、経験値が結果に影響すると考えられます。単に資格を持っているだけでなく、どれだけ相続案件に関わってきたかが重要な判断材料です。
前山税理士相続税は税理士の専門性で差が出ますが、自力で見極めるのは容易ではありません。
相続税無料相談センターでは全国3,500名以上のネットワークから、一定の基準を満たした「相続専門」の税理士のみを厳選してマッチングします。
あなたのご状況に最適な専門家に相談できるため、払いすぎを防ぐためにも、一度無料で確認してみませんか?
>>相続税無料相談センターの税理士紹介サービスを利用する(初回相談無料)
【体験談】税理士を変えて正解だった?相続人100人のリアルなアンケート
「税理士を変えた方がいいのか…」と悩んでいる方にとって、実際に経験した人の声は大きな判断材料になります。
相続は生涯に一度か二度しか経験しない方がほとんどで、経験を積んで次に活かせる手続きではありません。だからこそ、後悔のない選択をしたいところです。なお、過大に申告していた場合でも、原則として法定申告期限から5年以内であれば更正の請求により是正できます。
そこで今回は、税理士を変更した相続人100人を対象にアンケートを実施しました。実際に「変えてよかったのか」その理由や満足度などについて、リアルな声をもとに解説します。
※2026年04月08日~2026年04月10日時点での当編集部独自調査による
※回答内容は調査当時の個人の意見や状況に基づいています。
※本調査は税理士を変更した方を対象としたものであり、相続人全体の傾向を示すものではありません。
※相続税制度や税制は変更される可能性があり、最新の情報とは異なる場合があります。
税理士を変えたことで、納税額は安くなりましたか?

「税理士を変えたことで納税額が少なくなった」とする回答が過半数を占めています。一方で「変わらなかった」という回答も一定割合あり、すべてのケースで差が出るわけではない状況です。
また「算出中」「高くなった」とする回答は、いずれも少数にとどまっています。この調査から、税理士を変更しても効果の程度には幅があることがうかがえます。
前山税理士税理士の変更で結果が変わる可能性がある一方、必ずしも改善するとは限りません。依頼前には対応範囲や実績を確認し、期待値を整理しておくことが欠かせません。
具体的にいくら安くなりましたか?

最も多いのは「100万円未満」で、全体の過半数を占めています。一方で「300万円以上500万円未満」「500万円以上」といった高額帯を合計すると全体の4分の1を占めており、減額幅は一定の範囲に集中しているわけではありません。この結果から、減額効果は小幅なケースが中心でありながらも、一定数は大きく差が出ている状況が確認できます。
前山税理士減額幅にはばらつきがあり、個別の状況によって結果が大きく変わります。期待値を一律に持たず、自分のケースでどの程度の差が出るかを事前に確認することが重要です。
なぜ最初の税理士から「別の税理士」に変えようと思ったのですか?

最も多かったのは「提示された納税額が高すぎると感じた」という回答で、全体の2割強を占めます。他の項目も2割前後で並んでおり、大きな偏りは見られません。「評価への不安」「対応の遅さ」などがほぼ同水準で分散していることから、特定の一因ではなく、複数の不満が重なって税理士変更に至っているケースが多い状況が確認できます。
前山税理士税理士変更は一つの不満ではなく、複数の違和感の積み重ねで起こる傾向があります。小さな不安の段階で見直すことが、結果の差につながります。
税理士選びで「最初からこうしておけばよかった」ことはありますか?

最も多かったのは「相続税に強い専門の税理士か確認すべきだった」という回答で、全体の約4割を占めます。次いで「複数の税理士に相談すべきだった」が3割強となっており、この2項目で全体の7割以上を占めます。
一方で、「知識不足」や「報酬の安さだけで選んだこと」などはいずれも2割を下回っています。この結果から、後悔は主に専門性の見極めと比較不足に集中していることが確認できます。
前山税理士税理士選びでは専門性と比較の有無が結果に直結します。初期段階で複数候補を比較し、分野特化の実績を確認しておきましょう。
井村FPこちらの記事では、「相続税でおすすめの無料相談窓口」を解説していますので、ぜひ参考にされてください。
税理士選びに迷ったら専門家の無料マッチングを活用しよう

ここまでの体験談からも分かるように、税理士の中でも「相続税が得意」「不動産・土地の評価が得意」「法人税が得意」など、得意分野はまったく異なります。
前述のとおり、相続税無料相談センターでは、まずサポート担当が状況を丁寧にヒアリングし、あなたに最適な専門家を無料でご紹介します。
前山税理士2024年4月に相続登記が義務化されたように、昨今の相続は税金の申告だけでなく幅広い手続きが求められます。早期解決のためには、次の専門家にワンストップで対応できる相談窓口を選ぶことが大切です。
・税金の計算・申告:税理士
・不動産などの名義変更:司法書士
・相続後の資産運用や生活設計:FP
私たちがチームでお客様の不安に寄り添い、適切にサポートいたします。どんな小さなことでも、まずは気軽にお話しください。
>>相続税相談サービスはこちら(専門家紹介無料)

相続税に強い税理士を見分けるための「5つのチェックポイント」

相続税や家計の問題は専門性が高く、自分だけで判断するのが難しい場面もあります。特に相続税は申告業務に携わる人の判断で負担額が大きく変わる可能性があるため、早い段階で専門家の視点を取り入れることが重要です。
ここでは、無料診断サービスの活用方法とあわせて、相続税に強い税理士を見極めるための5つのチェックポイントを解説します。適切な相談先を選ぶことが、納得感のある相続対策につながります。
1.年間10件以上の「相続税申告の実績」があるか
相続税の申告は年間の件数が限られるため、経験の積み重ねが専門性に直結しやすい分野です。その中で、目安として年間10件以上の申告実績がある税理士は、一定数の案件を継続的に扱っていると考えられます。
特に土地評価や特例適用などは、複数の事例を通じて判断力が磨かれるため、経験不足の場合は検討漏れにつながります。依頼前には具体的な件数や財産構成を確認しておきましょう。
前山税理士件数が多くても、内容が偏っているケースには注意が必要です。現金や預金中心の申告の割合が高い事務所の場合、不動産評価や名義預金の判断に慣れていない可能性があります。
面談時には「どのような財産構成の案件を担当してきたか」を具体的に確認しておくと、ミスマッチを防ぎやすくなります。
2.「現地調査」を徹底し、必要に応じて不動産鑑定士と連携できるか
相続税における土地評価は、国税庁の路線価方式や倍率方式に基づき算定されますが、最終的な評価額は現地の状況によって変動します。たとえば、以下のような内容は現地でしか把握できません。
- 接道状況や高低差
- 形状の不整形さ
- 周辺環境
これらは減額要因として考慮される場合があり、調査の有無で評価額に差が生じます。現地確認を行い、評価根拠を丁寧に積み上げる姿勢が重要といえます。
前山税理士図面やネットの航空写真だけで判断すると、見落としが生じやすくなります。私道の利用制限や隣地との境界の曖昧さなどは、現場で気づくことが多い項目です。
事情を把握せずに申告すると、後から修正が必要になる可能性もあります。調査方法や確認項目を事前に説明してくれるかどうかも、ポイントの一つです。
3.二次相続(将来の相続)まで見据えたシミュレーションができるか
相続では、一次相続(最初に発生する相続)だけでなく、その後に配偶者が亡くなった際の二次相続まで含めた税負担の検討が欠かせません。配偶者の税額軽減は一次相続の負担を抑える制度ですが、その分、配偶者に財産が集中すると二次相続時の課税額が増える可能性があります。
制度上、各相続ごとに基礎控除や税率が適用されるため、特に二次相続では、相続人が1人減ることで基礎控除額が下がるうえ、配偶者の税額軽減も適用できません。
前山税理士一次相続での税負担の軽減を優先しすぎると、二次相続で想定以上の負担が生じるケースがあります。特に不動産割合が高い場合は、分割しにくさが将来の課題として残りやすくなります。
家族構成や資産内容に応じて、数パターンの分割案を比較しておくことで、後の選択肢を広げることにつながります。
また、2024年以降、生前贈与を相続財産に加算する(持ち戻す)期間が段階的に「3年」から「7年」へ延長されています※4。この税制改正を踏まえ、早い段階から専門家である税理士とともに長期的な生前対策を計画することが、これまで以上に重要になっています。
※4参照:国税庁タックスアンサーNo.4161『贈与財産の加算と税額控除(暦年課税)』(令和7年4月1日)
4.書面添付制度(申告内容を説明する書面を添付する制度)を活用しているか
書面添付制度を活用しているかどうかは、税務調査の実施可能性に影響を与える重要な要素の一つです。
税理士が申告書の作成にあたってどのような資料に基づき、どのように計算・検討したかをまとめた書類を、相続税の申告書に一緒に提出する仕組みです。申告の計算方法や判断の理由もあわせて説明するため、内容の透明性が高まります。
この書類が付いている場合、税務署は調査の事前通知の前に税理士に対し意見を述べる機会を与えることとされています。その段階で疑問点が解消されれば、調査に至らないこともあり得ます。
つまり、事前にしっかり説明しておくことで、後の確認手続きがスムーズになる仕組みなのです。
前山税理士書面添付は誰でも同じ内容になるわけではなく、記載の具体性に差が出やすくなります。形式的な記載にとどまる場合、十分な効果が期待しにくいといえます。
どの程度まで評価根拠や検討過程を記載する方針なのか、事前に確認しておきましょう。
5.報酬体系が明確で、追加費用の基準が示されているか
相続税申告の費用は、財産の総額に応じて決まる方式や、業務ごとに料金を加算する方式など、事務所によって決め方が異なります。そのため、基本料金にどこまで含まれているのかを確認することが大切です。
たとえば、不動産の評価や書類の収集などが別料金になるケースもあります。事前に見積書の内容を確認しておくことで、後からの費用の増加を防ぎやすくなります。
前山税理士追加費用のトラブルは、説明不足が原因で起こることが少なくありません。特に「想定外の財産が見つかった場合にどうなるか」は見落とされやすいポイントです。
どのような場合に追加料金が発生するのか、具体例を挙げて説明できる事務所を選びましょう。
税理士報酬の安さだけで選ぶと「逆に高くなる」理由
税理士を選ぶ際、少しでも費用を抑えたいと考えるのは自然なことです。しかし、報酬の安さだけで判断すると、結果的に全体の負担が大きくなる場合もあります。
ここからは、なぜ「安さ重視」がかえって高くつく可能性があるのか、その理由について解説します。後悔しないためにも、費用以外の判断材料も確認しましょう。
報酬が低い場合、評価の検討範囲が限定されることがある

土地は路線価を基準に算定されますが、形状の不整形や接道状況、利用制限などに応じて減額できる場合があります。これらを適切に反映するには、資料収集や現地確認などの工程が欠かせません。
報酬が低い場合、こうした工程が省略され、減額要因の検討が不十分になる可能性があります。その結果、本来より高い評価額で申告することになりかねません。
前山税理士見積書に「土地評価一式」とだけ記載されている場合は、作業範囲が不明確なことがあります。評価の根拠資料や現地確認の有無など、具体的な対応内容まで確認しておきましょう。
「成果報酬型」や「加算報酬」の仕組みを正しく理解する

相続税申告の報酬には、「成果報酬型」や「加算報酬」といった仕組みがあります。
土地評価の減額や特例適用などによって一定の効果があった場合に、その内容に応じて報酬が加算される方式
不動産や非上場株式など評価に手間がかかる財産が含まれる場合に、あらかじめ定められた基準で追加費用が発生する方式
これらは各事務所が独自に設定しているため、内容を事前に確認する必要があります。
前山税理士成果報酬型は、一見すると納得しやすい仕組みですが「何を成果とするのか」の定義が曖昧な場合があります。減額の基準や計算方法によっては、想定と異なる金額になることもあります。
契約前に算定方法や対象範囲を具体的に確認しておくことで、後の認識違いを防ぎやすくなります。
【まとめ】税理士選びによって相続税の負担は変わり得る?その理由とは?

相続税は、土地評価や特例の適用、財産の分け方によって納税額に差が生じる可能性があります。こうした判断には専門知識だけでなく、経験や検討の深さが影響します。
また、相続は単なる税金の計算ではなく、家族間の合意や将来の生活設計にも関わる重要な手続きです。申告を終えること自体が目的ではなく、その後の資産管理や次の相続まで見据えた対応が求められると言えるでしょう。
前山税理士相続税申告はゴールではなく、新しい家族の生活のスタートです。相続税無料相談センターが大切にしているのは「納税した後のご家族の生活設計」です。
一次相続だけでなく、将来の二次相続まで見据えたシミュレーションを実施し、資産を次世代へつなぐ支援を行います。
相続税無料相談センターでは相談内容に応じて最適な税理士をご紹介します。
また、状況に応じて司法書士やFPなどの専門家もワンストップで紹介可能です。
>>相続税に強い税理士を無料で紹介!相続税無料相談センターの相談サービスへ
 井村FP
こちらの記事では、「相続税でおすすめの無料相談窓口」を解説していますので、ぜひ参考にされてください。